IA: arrivano le etichette|per i contenuti generati


Educazione finanziaria alla Secondaria di Primo Grado: un'attività introduttiva per iniziare a parlare a studenti e studentesse di reddito, risparmio e pianificazione finanziaria attraverso situazioni concrete e vicine alla quotidianità.
Che cosa è il reddito? L’importanza della pianificazione finanziaria
Parlare di educazione finanziaria a scuola significa aiutare ragazze e ragazzi a sviluppare, fin da giovani, una maggiore consapevolezza nelle scelte che riguardano il denaro e le risorse a disposizione. Alla scuola Secondaria di Primo Grado questi temi possono essere affrontati attraverso situazioni concrete e vicine alla quotidianità, per comprendere concetti come reddito, spesa, risparmio e pianificazione. Conoscere il significato di reddito e imparare a gestire la pianificazione finanziari (individuale prima e della famiglia poi), distinguendo tra bisogni, desideri e priorità, rappresenta infatti un primo passo per acquisire strumenti utili a orientarsi nelle decisioni economiche.
☉ Destinatari: studenti e studentesse della Secondaria di Primo Grado
☉ Competenze: comprendere il concetto di reddito ed i fattori che lo determinano; essere in grado di programmare, gestire e monitorare entrate e uscite.
Parola-chiave: reddito
Quando pensiamo alla parola reddito facciamo riferimento in termini generali al denaro che un individuo, una famiglia o una società guadagna attraverso il lavoro. Esistono però diverse forme di reddito. In termini molto più generali, possiamo definire il reddito come una entrata finanziaria che può derivare da varie attività economiche.
Le forme di reddito possono essere classificate in diverse tipologie:
Grazie alle entrate finanziarie prodotte è possibile sostenere quotidianamente le spese necessarie al mantenimento di una famiglia. Tenere sotto controllo le uscite che si devono sostenere permette di pianificare le spese future, sia quelle costanti (come, ad esempio le bollette, la spesa alimentare, quella per i trasporti ecc.) sia quelle impreviste (come ad esempio, la manutenzione straordinaria della casa o dell’auto).
Attività
1. Raccogli i dati
Hai una qualche forma di entrata che ti proviene dai tuoi genitori o parenti? Se sì, utilizza i dati reali, altrimenti immagina di avere a disposizione € 10,00 a settimana come entrata.
Tieni l’elenco delle tue entrate settimanali e delle uscite (costanti e straordinarie) a cui vai incontro nel corso della settimana. Costruisci una tabella composta da 4 colonne, nella quale ciascuna voce relativa ad un movimento di denaro (riportata nella seconda colonna) possa essere catalogata e quantificata nella colonna delle entrate (terza colonna) oppure delle uscite (quarta colonna).
Segui l’esempio.
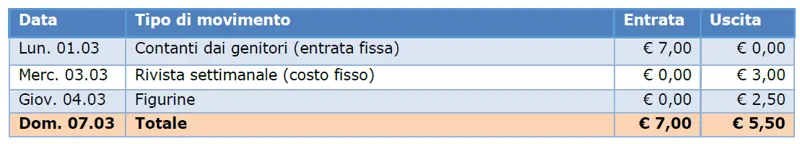
Alla fine della settimana, calcola la somma delle entrate e delle uscite e rispondi alle seguenti domande.
1. In quale colonna hai ottenuto la cifra maggiore? La terza o la quarta?
2. Il bilancio finale entrate/uscite è in attivo oppure in passivo?
3. Ci sono valori numerici particolari che condizionano il risultato (perché ad esempio sono molto alti)?
4. Ci sono delle ulteriori voci che dovresti considerare per stimare una previsione futura e che non hai considerato nel corso di questa settimana?
5. Alla luce dei risultati precedenti potresti prevedere un’uscita straordinaria? Di che entità?
6. Sei in grado di riportare la tabella in un foglio elettronico?
2. Interpreta i dati
In seguito all’attività che hai svolto nella prima fase, dovresti disporre di una serie di dati sulle tue “abitudini” di spesa.
1. Prova a redigere un piano con la tua previsione di spesa per la settimana che deve arrivare.
2. Per la nuova settimana prendi nota di tutte le entrate e delle uscite, quindi confrontala con la tua previsione iniziale e valuta se la tua previsione corrisponde ai dati reali.
3. Nel caso ci sia un forte scostamento di spesa, valuta il motivo e ipotizza una soluzione.
Per chi insegna
Scarica questa e altre schede di Educazione finanziaria in formato PDF: accedi o registrati al sito e scarica il documento.

